
매달 월급에서 빠져나가거나 고지서로 날아오는 건강보험료는 가입자 유형에 따라 계산 방식이 다릅니다.
직장가입자는 월급을, 지역가입자는 소득과 재산을 기준으로 보험료가 정해지는데요. 이번 글에서 2026년 보험료율과 직장, 지역가입자별 건강보험료 산정 방법을 정리해 보겠습니다.
2026년 건강보험료율
2026년 건강보험료율은 7.19%입니다. 2024년과 2025년에 7.09%로 동결되었던 것이 올해 0.1%p 인상되었습니다.
참고로 장기요양보험료는 건강보험료에 13.14%(소득 대비 0.9448%)를 곱해 별도로 계산하며, 건강보험료와 함께 고지됩니다.
직장가입자 보험료 산정 방법
직장가입자의 건강보험료는 보수월액에 7.19%를 곱해 계산하고, 근로자와 사업주가 절반씩 부담합니다. 즉, 근로자 본인의 부담률은 3.595%로 볼 수 있는데요.
이때 보수월액은 해당 연도에 받은 보수 총액을 근무한 개월 수로 나눈 금액이며, 비과세 소득은 제외됩니다.
월급이 300만 원인 경우를 예로 들어보겠습니다.
- 건강보험료 : 300만 원 × 7.19% = 215,700원
- 본인 부담 건강보험료 : 215,700원 ÷ 2 = 107,850원
- 장기요양보험료 : 215,700원 × 13.14% = 28,340원(본인 부담은 14,170원)
월급 외 소득이 있는 경우
직장인이라도 월급 외에 이자, 배당, 사업, 임대소득 등이 연간 2,000만 원을 넘으면 초과분에 대해 소득월액 보험료를 따로 내야 합니다.
보험료율은 보수월액 보험료와 같은 7.19%인데요. 회사가 절반을 내주지 않고 본인이 전액을 부담한다는 점에서 차이가 있습니다.
소득월액은 ‘{(연간 보수 외 소득 − 2,000만 원) ÷ 12} × 소득평가율’로 계산하며, 여기서 소득평가율은 이자, 배당, 사업, 기타소득은 100%, 근로, 연금소득은 50%만 반영합니다.
지역가입자 보험료 산정 방법
프리랜서, 자영업자, 퇴직자 등이 해당하는 지역가입자는 소득과 재산을 함께 봅니다. 산정 방법은 다음과 같은데요.
- (소득월액 × 7.19%) + (재산보험료부과점수 × 211.5원)
여기서 211.5원은 2026년 기준 재산보험료 부과점수당 금액이며, 여기에 추가로 장기요양보험료가 더해집니다.
이때 소득은 이자, 배당, 사업, 기타소득이 100%, 근로, 연금소득이 50% 반영되는데요. 직장가입자와 달리 회사의 부담이 없어서 보험료 전액을 본인이 내야 합니다.
그리고 재산은 재산세 과세표준액과 전월세 평가액을 합산한 뒤, 기본공제 1억 원을 빼고, 남은 금액을 구간별 점수로 환산합니다.
소득이 줄었다면?
휴업, 폐업, 퇴직 등으로 소득이 줄었는데도 예전 소득 기준으로 보험료가 나온다면 보험료 조정 제도를 이용할 수 있습니다.
대상은 지역가입자 또는 사업소득이 있는 직장가입자이며, 휴폐업 확인서나 퇴직증명서와 같은 서류를 내면 보통 신청한 날의 다음 달부터 보험료가 조정되는데요.
신청은 국민건강보험공단 홈페이지나 The건강보험 앱을 이용해 온라인으로 할 수 있으며, 가까운 공단 지사를 방문하거나 팩스 또는 우편으로도 접수가 가능합니다.
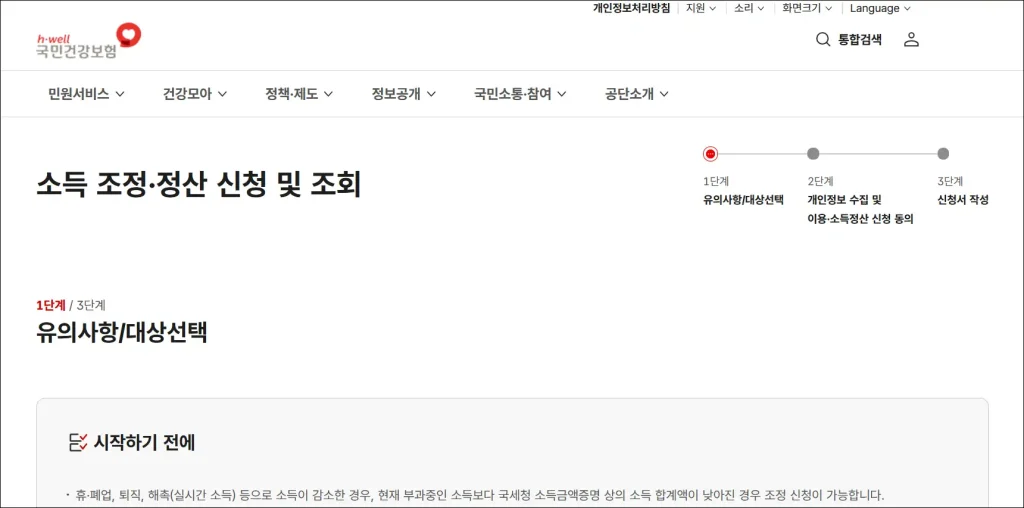
실제 신청 시에는 소득 감소를 증명할 서류를 준비해야 하는데요. 폐업자라면 폐업사실증명, 휴업자는 휴업사실증명, 퇴직자는 앞서 언급한 퇴직증명서 또는 해촉증명서가 필요합니다.